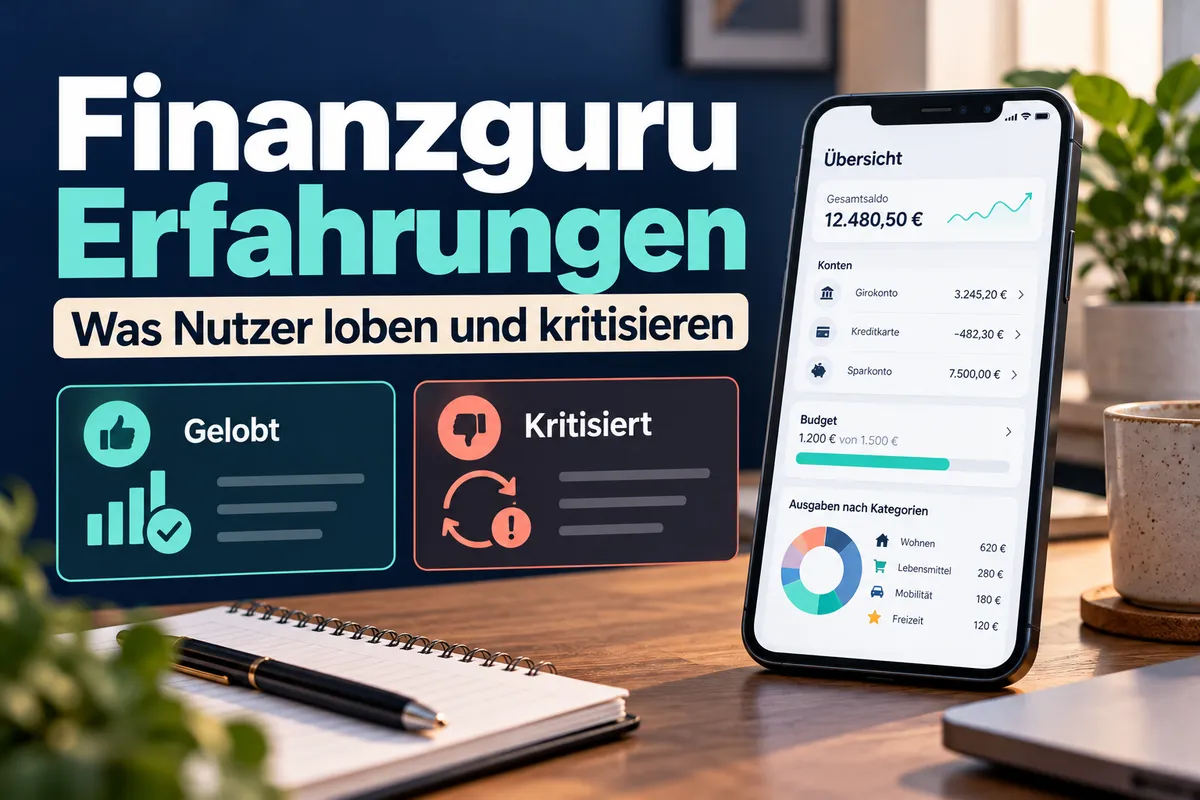
Finanzguru Erfahrungen: Was Nutzer loben und kritisieren
Finanzguru Erfahrungen: Was Nutzer loben und wo sie zweifeln
Monatsende. Du kommst von der Arbeit, egal ob aus dem Büro, von der Baustelle oder aus der Nachtschicht, sitzt mit dem Handy auf dem Sofa und schaust aufs Konto. Weniger als gedacht. Schon wieder. Du scrollst durch die Buchungen und findest Beträge, die du nicht mehr zuordnen kannst. Ein Abo hier, eine Abbuchung da. Und irgendwie war der Monat wieder teurer, als er sich angefühlt hat.
Genau für dieses Gefühl gibt es Apps wie Finanzguru. Bevor du denkst, hier kommt die nächste Lobeshymne: Ich nutze Finanzguru selbst nicht. Ich habe mir angeschaut, was Testseiten herausgefunden haben, was Nutzer in Foren schreiben und was die App laut Anbieter kann. Hier bekommst du das ehrlich zusammengefasst. Mit allem, was gut ist, und allem, was Leute stört.
Warum der Überblick neben dem Job so schnell weg ist
Wer Vollzeit arbeitet, hat selten Lust auf Papierkram. Nach einem langen Tag oder einer Nachtschicht willst du abschalten, nicht Kontoauszüge sortieren. Bei vielen schwankt das Gehalt außerdem durch Überstunden, Zuschläge oder Prämien. Ein fester Plan ist da schwer.
Die festen Kosten werden aber nicht kleiner. Laut Statistischem Bundesamt lagen die Konsumausgaben privater Haushalte 2023 im Schnitt bei 3.030 Euro im Monat. 2018 waren es noch 2.700 Euro. Gut die Hälfte davon, nämlich 52 Prozent, geht allein für Wohnen und Lebensmittel drauf.
Dann kommen die kleinen Beträge, die keiner auf dem Schirm hat. Eine Studie des Zahlungsdienstleisters Adyen zeigt, dass Deutsche im Schnitt drei Online-Abos haben und rund 15 Euro pro Dienst zahlen. Statistisch steht bei jeder Person mehr als ein Abo zur Kündigung an. Einzeln tun diese Beträge nicht weh. Zusammen schon.
Was Finanzguru macht und was eben nicht
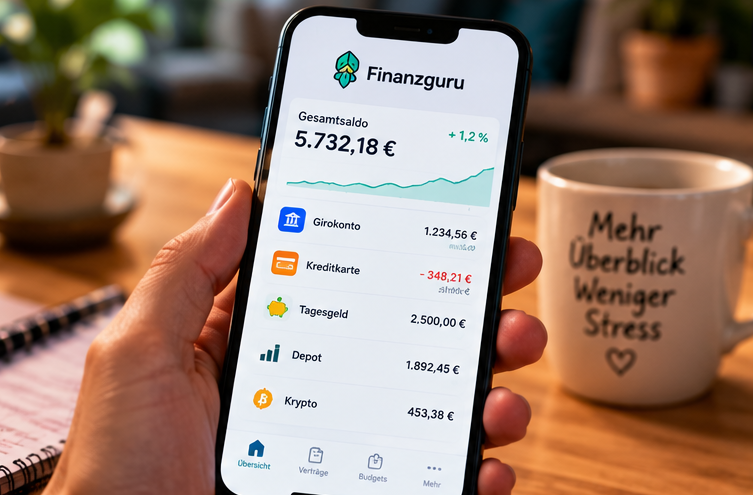
Finanzguru ist eine App der dwins GmbH aus Frankfurt. Du verbindest deine Bankkonten, und die App sortiert alles für dich. Laut Anbieter nutzen über 4 Millionen Menschen die App.
Alles an einem Ort: Girokonto, Kreditkarte, Tagesgeld, Depot und sogar Krypto-Konten in einer Übersicht
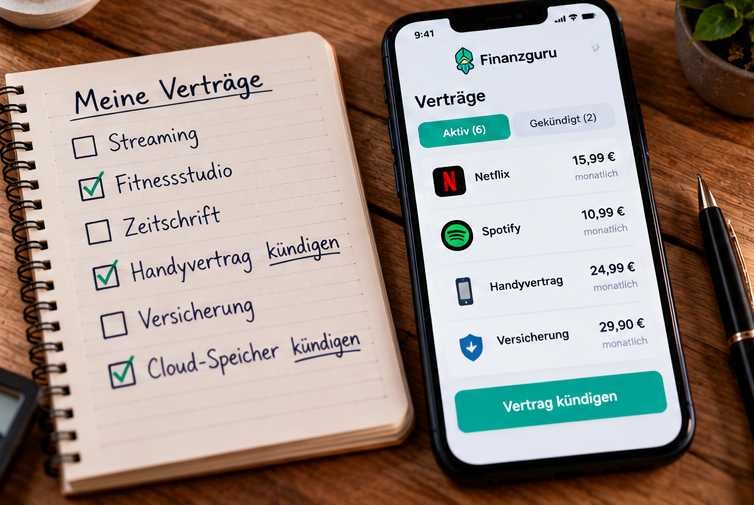
Verträge finden: Die App erkennt wiederkehrende Abbuchungen wie Handy, Streaming oder Versicherungen
Kündigen aus der App: Erkannte Verträge kannst du direkt dort kündigen, ohne Extrakosten
Was übrig bleibt: Sie rechnet aus, wie viel Geld nach den kommenden Abbuchungen noch frei ist
Was sie nicht kann, ist genauso wichtig. Finanzguru ersetzt nicht dein Online-Banking. Steuern, Belege oder Buchhaltung für ein Gewerbe gibt es dort auch nicht. Es ist eine App für deine privaten Finanzen, mehr nicht.
Für Leser außerhalb Deutschlands gibt es einen Haken. In der Schweiz ist die App gar nicht verfügbar, und sie ist auf deutsche Banken ausgelegt. Wer in Österreich lebt, sollte vorher prüfen, ob die eigene Bank unterstützt wird.
Kostenlos reicht oft, aber nicht für alles
Die Basisversion ist dauerhaft kostenlos. Für mehr Funktionen gibt es Finanzguru Plus, laut Hilfecenter regulär für 2,99 Euro im Monat. Testseiten weisen darauf hin, dass Finanzguru unterschiedliche Preise ausprobiert. Es kann also sein, dass dir ein anderer Betrag angezeigt wird.
Funktion | Kostenlos | Plus |
|---|---|---|
Konten verbinden | ja | ja |
Verträge kündigen | ja | ja |
Buchungen rückwirkend | 3 Monate | länger |
Budgets | eins | mehrere |
Kontostand-Prognose | nein | ja |
Excel-Export | nein | ja |
Plus kannst du 7 Tage kostenlos testen und danach monatlich kündigen. Stell dir am ersten Tag direkt eine Erinnerung im Handy für Tag 6. Zwischen Job, Haushalt und Terminen vergisst man so etwas sonst schneller, als einem lieb ist.
Jetzt der Punkt, den kaum jemand erwähnt. Die Gratis-Version zeigt Buchungen nur drei Monate rückwirkend. Verträge, die nur einmal im Jahr abgebucht werden, tauchen dort also eventuell gar nicht auf. Denk an Jahresbeiträge für Versicherungen, Vereine oder manche Streaming-Dienste. Die suchst du besser einmal selbst im Online-Banking, zwölf Monate zurück.
Wenn du dir die Übersicht einmal selbst anschauen willst, kannst du die App kostenlos laden. Die Anmeldung läuft nur in der App. Öffne den Link also am besten direkt an deinem Handy.
Mit * gekennzeichnete Links sind Partner-Links. Bei einem Kauf erhalte ich eine kleine Provision, ohne Mehrkosten für dich. Als Amazon-Partner verdiene ich an qualifizierten Verkäufen.
Ist es klug, einer App dein Konto zu zeigen?
Das ist die Frage, die in Foren am häufigsten auftaucht. Und sie ist berechtigt.
Zur Technik erst mal die Fakten. Finanzguru ist bei der BaFin als Kontoinformationsdienst zugelassen. Seit 2024 kann die App auch Überweisungen auslösen, aber nur, wenn du jede einzelne selbst mit Zwei-Faktor-Freigabe bestätigst. Von allein bewegt sie kein Geld.
Im Forum von Finanztip diskutieren Nutzer seit Jahren über die App. Diese Bedenken tauchen immer wieder auf:
Bei einer Gratis-App fragen sich viele, womit sie eigentlich Geld verdient
Die App vermittelt selbst Versicherungen und Finanzprodukte, sie ist also nicht neutral
Alle Bankzugänge auf einem Handy zu bündeln, fühlt sich für manche falsch an
Meine Einschätzung dazu. Die Technik gilt als sicher. Der Punkt mit der Neutralität stimmt aber. Wenn dir die App eine Versicherung vorschlägt, ist das ein Angebot und keine Beratung.
Hinweis: Dieser Artikel ist keine Anlage-, Versicherungs- oder Finanzberatung. Angebote für Versicherungen oder Finanzprodukte, die dir eine App zeigt, solltest du immer selbst vergleichen, bevor du etwas abschließt.
Was Nutzer loben und was sie nervt
Fangen wir mit dem Guten an. Testseiten, die die Bewertungen im App Store ausgewertet haben, sagen, dass die automatische Vertragserkennung dort am häufigsten gelobt wird. Laut Finanzguru steht die App bei 4,7 Sternen aus über 120.000 Bewertungen. Ein Nutzer im Finanztip-Forum mag vor allem die Übersicht über Konten, Karten und Depots und die Auswertung mit Filtern.
Jetzt die andere Seite. Die Kritik ist ziemlich konkret:
Die Anzeige, wie viel Geld bis zum nächsten Gehalt bleibt, kennt keine Überraschungen. Eine kaputte Waschmaschine sieht sie nicht kommen.
Manchmal hält die App eine normale Buchung für einen Vertrag. Laut einem Test lässt sich das aber leicht korrigieren.
Einige Testseiten finden, dass zu viele nützliche Funktionen nur im Abo stecken.
Ehrlich gesagt sind das alles Punkte, mit denen man leben kann. Solange man weiß, dass sie da sind.
Der 20-Minuten-Check für deine Verträge
Egal ob mit Finanzguru, einer anderen App oder einfach dem Online-Banking. Diesen Check kannst du an einem freien Tag machen:
Ruf alle Abbuchungen der letzten drei Monate auf.
Markier alles, was jeden Monat gleich abgeht.
Frag dich bei jedem Posten, ob du ihn im letzten Monat wirklich genutzt hast.
Such im Online-Banking zusätzlich nach Abbuchungen, die nur einmal im Jahr kommen.
Kündige, was weg kann.
Schreib dir bei allem, was bleibt, das nächste Verlängerungsdatum auf.
Beim Kündigen hilft dir das Gesetz. Laut Verbraucherzentrale müssen Unternehmen seit Juli 2022 einen Kündigungsbutton auf ihrer Website haben, wenn man dort Verträge abschließen kann. Und Verträge, die sich automatisch verlängern, dürfen nur noch höchstens einen Monat Kündigungsfrist haben.
Ein Tipp noch. Mach den Check nicht nach einem anstrengenden Arbeitstag. Müde entscheidest du entweder gar nicht oder zu radikal. Ein freier Vormittag mit Kaffee reicht völlig, auch wenn dein freier Tag mal ein Dienstag ist.
Wenn du gerade sowieso aufräumst, findest du in meiner Liste mit 15 kostenlosen Tools für den Start noch mehr Helfer, die nichts kosten.
Für wen die App nichts ist
Finanzguru passt nicht zu jedem. In diesen Fällen würde ich eher die Finger davon lassen:
Du lebst in der Schweiz
Du willst grundsätzlich keiner App Zugriff auf dein Konto geben
Du suchst etwas für dein Gewerbe statt für dein Privatkonto
Für den ersten Fall bleibt nur eine andere App. Für den zweiten reicht eine Haushaltsbuch-App, in die du alles selbst eintippst, oder eine einfache Tabelle. Mehr Arbeit, dafür bleibt alles bei dir.
Wer nebenbei selbstständig ist, braucht etwas anderes. Testseiten empfehlen, Finanzguru privat zu nutzen und für das Geschäftliche ein eigenes Tool zu nehmen, zum Beispiel Accountable. Wie du überhaupt erst mal ein Gewerbe anmeldest, erkläre ich Schritt für Schritt in meinem Artikel zum nebenberuflichen Gewerbe.
Wenn du Belege und Steuern für dein Gewerbe an einem Ort sammeln willst, ist eine eigene Buchhaltungs-App die sauberere Lösung.
Fazit: Eine App ordnet, entscheiden musst du
Finanzguru macht genau eine Sache gut. Es zeigt dir, wohin dein Geld geht, ohne dass du nach Feierabend noch Zettel sortieren musst. Die Gratis-Version reicht für den Anfang, die Sicherheit ist geregelt. Neutral ist die App aber nicht, und jährliche Abbuchungen solltest du selbst prüfen.
Ich habe früher oft gedacht, das nächste Tool löst alles. Hat es nie. Eine App zeigt dir Zahlen. Sie sagt dir nicht, wo du gerade stehst. Dafür gibt es im NextPhase Hub eine kurze Selbsteinschätzung, ob dein Thema gerade eher beim Verdienen, beim Behalten oder beim Wachsen liegt.
Nutzt du schon eine Finanz-App, oder läuft bei dir alles über den Kontoauszug? Schreib es in die Kommentare.